
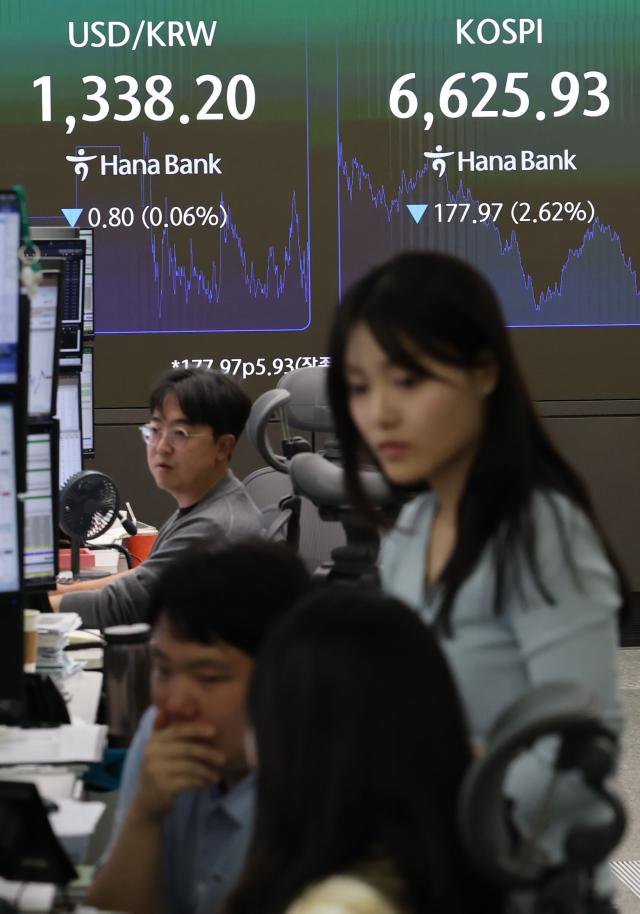
삼성전자는 전 세계 영업이익률 1위 기업이다. 삼성전자, SK하이닉스를 필두로 국내 반도체 기업들이 돋보이는 실적에도 불구하고 주가가 부진한 이유에 대해 '이익 감속의 시대'에 진입한 영향이라는 분석이 나왔다.
허재환 유진투자증권 연구원은 12일 보고서를 통해 올해 국내 기업들의 주당순이익(EPS) 증가율은 237%로, 이는 대만(68%), 일본(25%)을 압도한다고 분석했다. 실제 삼성전자의 3분기 영업이익은 107조4000억 원으로 전년 동기 대비 783% 증가했다.
하지만 국내 증시의 체감 온도는 실적과 정반대다. 이달 초 사상 최고치를 경신한 대만 가권지수나 지난 6월 고점 부근까지 다가선 일본 닛케이 지수와 달리, 코스피는 상반기 상승 이후 뚜렷한 주춤세를 보이고 있다.
디커플링의 원인은 '이익 증가율의 둔화'라는 설명이다. 주식시장은 미래의 기대를 선반영하는 특성이 있어, 이익률 개선 속도가 더뎌지면 주가 상승 동력도 약해질 수밖에 없다.
삼성전자의 3분기 영업이익 증가율(783%)은 2분기(1814%)와 비교해 절반 이하로 떨어졌다. 4분기 영업이익 규모가 추가로 늘어나더라도 전년 대비 증가율은 480%대로 낮아질 것으로 전망된다. 이익 자체는 늘고 있지만, 가속 페달에서 발을 떼는 국면인 셈이다.
국가별 장기 이익 모멘텀을 비교해도 국내 증시의 감속 속도가 가파르다. 일본과 대만, 미국의 기업 이익 증가율은 2027년과 2028년에도 완만한 둔화 폭을 그릴 것으로 예상되나, 코스피의 EPS 증가율 추정치는 내년 33%에서 2028년 6.3% 수준으로 급락할 것으로 분석됐다.
허 연구원은 기존 주도주였던 반도체에 집중된 시장의 온기가 점차 다른 업종으로 확산할 것으로 내다봤다.
코스피 대비 코스닥 시장이 최근 한 달간 상대적으로 견조한 흐름을 보인 것도 이러한 맥락이다. 코스닥의 영업이익 증가율은 올해 76%에서 내년 40%대로, 코스피(올해 227%→내년 35%)에 비해 감속 폭이 상대적으로 완만할 것으로 추정된다.
반도체를 제외한 다른 산업들의 실적 눈높이도 상향되는 추세다. 올해 하반기 실적 추정치가 올라가고 있는 업종으로는 에너지, 조선, 운송, IT가전, 기계 등이 꼽힌다.
특히 내년 영업이익이 올해보다 크게 늘어날 것으로 기대되는 업종은 IT가전, IT하드웨어, 화학 등이다. 허 연구원은 "2차전지 관련 업종이 포함된 IT가전 부문이 올해 남은 기간과 내년 실적 기대 측면에서 새롭게 부상할 가능성이 있다"고 진단했다.
한지연 기자hanji@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






