
[편집자 주] 바른 소비습관이 재테크의 첫걸음입니다. 짠테크(구두쇠+재테크)를 통한 지출 다이어트로 젊은 직장인들이 따라 할 수 있는 '푼돈 아끼는 비법'을 소개합니다.
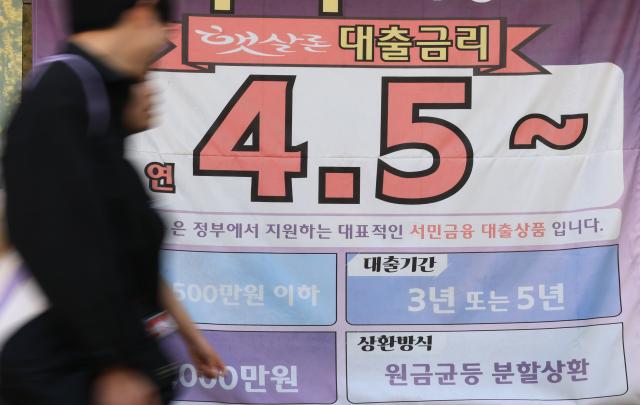
서울 시내에서 시민들이 금융기관 앞 대출 홍보물 앞을 지나고 있다. [사진=연합뉴스]
#시중은행에서 3억원을 대출받은 직장인 A씨는 최근 은행 모바일앱에서 ‘금리인하요구권’을 신청해 대출금리를 0.1%포인트 낮췄다. A씨는 “매달 나가는 이자가 부담스러웠는데 조금이라도 줄일 수 있어 다행”이라며 “큰 기대 없이 오전에 신청했는데 당일 오후 승인됐다는 문자를 받았다”고 말했다. 대출 잔액 3억원을 1년간 유지한다면 이자 30만원을 아낄 수 있다.
주택담보대출 금리 상단이 연 7%에 다가서면서 차주들의 이자 부담도 커지고 있다. 한국은행이 지난 7월과 8월 기준금리를 연이어 인상한 데 이어 오는 22일 금융통화위원회를 앞두고 있어 추가 금리 상승 가능성도 남아 있다.
금리 인상기에도 이자 부담을 줄일 방법은 있다. 취업이나 승진, 소득 증가 등으로 신용상태가 개선됐다면 금융회사에 대출금리를 낮춰달라고 요구할 수 있다. 금융소비자에게 법적으로 보장된 ‘금리인하요구권’이다. 시장금리 상승분을 없애주는 제도는 아니지만, 개선된 신용상태를 금리에 반영해 이자 부담을 줄일 수 있다.
12일 한 시중은행 모바일앱에서 금리인하요구권 신청 절차를 확인한 결과 신청 사유는 소득·재산 증가, 신용도 상승, 기타 등으로 구분돼 있었다. 인증서로 로그인해 신청할 수 있으며, 신용상태 개선을 증명하기 위해 급여명세서나 재직증명서 등 추가 서류를 제출해야 할 수 있다.
다만 모든 대출에 적용되는 것은 아니다. 은행 관계자는 “신용대출과 주택담보대출 등은 금리인하요구 대상이 될 수 있지만, 예·적금 담보대출이나 별도 협약으로 금리가 정해지는 일부 집단대출, 외부기관이 금리를 결정하는 정책자금대출 등은 제외된다”고 설명했다. 신용상태가 개선됐더라도 금리 산정에 영향을 미치지 않으면 신청이 거절될 수 있다.
신청을 일일이 챙겨야 하는 번거로움도 줄었다. 지난 2월부터 ‘금리인하요구권 자동대행 서비스’가 시행되면서다. 소비자가 최초 한 번 동의하면 마이데이터 사업자가 신용상태 개선 여부 등을 확인해 금리인하요구권을 자동으로 행사한다. 네이버페이와 카카오페이 등 서비스 제공 사업자를 통해 이용할 수 있다.
금리인하요구권 신청 건수도 크게 늘었다. 은행연합회에 따르면 올해 상반기 KB국민·신한·하나·우리·NH농협 등 5대 은행의 가계대출 금리인하요구권 신청은 75만4768건으로, 지난해 하반기 50만1204건보다 50.6% 증가했다. 이 중 21만9178건이 받아들여져 수용률은 29%를 기록했다. 신청 10건 중 약 3건이 수용된 셈이다.
평균 인하 폭은 은행마다 달랐다. 올해 상반기 평균 인하금리는 하나은행과 국민은행이 각각 0.32%포인트로 가장 높았다. 농협은행은 0.18%포인트, 신한은행은 0.13%포인트, 우리은행은 0.12%포인트였다. 실제 인하 여부와 폭은 차주의 신용상태와 대출 조건 등에 따라 달라진다.
금리가 조금만 낮아져도 대출 규모가 크면 절감액이 상당하다. 대출 잔액 3억원을 1년간 유지하고 금리가 0.32%포인트 낮아진다고 가정하면 연간 이자 절감액은 96만원이다.
은행은 금리인하 요구를 받은 날부터 10영업일 이내에 수용 여부와 사유를 알려야 한다. 다만 추가 서류 보완을 요구한 날부터 서류가 제출되는 날까지의 기간은 제외된다.
홍승완 기자veryhong@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






