
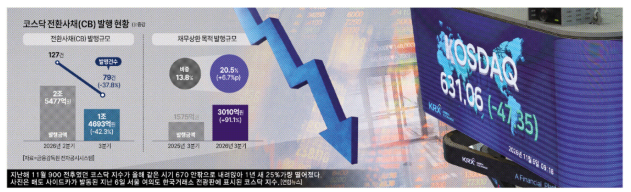
코스닥이 연초 대비 급락하면서 상장기업들의 어려움도 가중되고 있다. 주가가 하락하면서 전환사채(CB) 발행 등 외부 자금조달에도 어려움을 겪는 기업들이 늘어나는 추세다. 특히 상당수 기업들은 주가 급락으로 기존에 발행한 CB 상환부담까지 눈덩이처럼 불어나고 있다.
16일 금융감독원 전자공시시스템(DART)에 공시된 코스닥 상장사들의 CB 발행결정 내역을 집계한 결과 기존 채무를 갚는 데 쓰기로 한 금액은 3010억원으로 지난해 같은 기간(1575억원)보다 91.1% 증가했다. 전체 발행결정액에서 채무상환 목적 자금이 차지하는 비중도 13.8%에서 20.5%로 6.7%포인트 높아졌다. 새로 조달하려는 자금 중 5분의 1을 기존 빚을 갚는 데 배정한 셈이다. 올해 3분기 CB 발행결정 공시는 79건으로 전 분기(127건)보다 37.8% 감소했으며 발행결정액도 같은 기간 1조4693억원으로 42.3% 줄었다.
CB는 주가가 전환가격을 웃돌면 투자자가 주식으로 바꿔 시세차익을 기대할 수 있다. 이렇게 하면 기업은 전환된 금액만큼 현금 상환 부담을 덜 수 있다. 반대로 주가가 전환가격을 밑돌면 투자자가 주식으로 전환할 유인이 줄어들고, 전환되지 않은 CB는 채무로 남는다.
주가 부진 때문에 기존 CB의 주식 전환도 크게 줄었다. 한국예탁결제원에 따르면 올해 3분기 전체 시장의 CB 전환 행사액은 2194억원으로 전 분기(6542억원)보다 66.5% 감소했다. 행사 건수 역시 557건에서 254건으로 54.4% 줄었다. 특히 조기상환청구권(풋옵션)이 붙은 CB는 투자자가 계약에서 정한 시점에 원금 상환을 요구할 수 있어 기업의 자금 운용에 부담이 될 수 있다. 만기가 돌아오기 전이라도 상환에 필요한 현금을 마련해야 하기 때문이다.
루닛이 대표적이다. 이 회사는 자기자금으로 1회차 CB 원금·이자를 일부 갚은 데 이어 추가 상환을 위해 477억원 규모로 신규 CB를 발행하기로 했다. 신규 CB 발행으로 조달한 금액 중 채무상환 목적으로 배정한 금액은 388억원으로 전체 발행결정액 중 81.4%를 차지했다.
다른 코스닥 기업들도 기존 CB 상환에 나섰다. 에코프로비엠은 지난달 26일 투자자의 조기상환청구권 행사에 따라 원금 140억원 규모의 CB를 만기 전에 취득했다. 휴럼도 지난 11일 투자자의 조기상환 청구에 따라 CB 10억원을 상환했다. 상환 재원은 차입금으로 마련했다.
전문가들은 요즘 같은 주가 하락기에는 전환사채 의존도가 지나치게 높은 코스닥 기업 자금조달 구조가 재무구조 악화, 주주가치 하락 등을 초래할 수 있다고 지적한다. 이석훈 자본시장연구원 선임연구위원은 지난 5월 발표한 보고서에서 “국내 코스닥 시장이 다양한 후속 자금조달 수단을 충분히 갖추지 못해 CB나 제3자 배정 유상증자에 의존하는 경향이 있다”며 “자금조달 방식이 주주가치 희석과 지배구조 측면에서 부작용을 초래할 수 있다”고 지적했다.
신동근 기자sdk6425@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






