
# 직장인 A씨는 급히 필요한 자금을 마련하려고 기존 금융회사에 추가 대출을 알아봤지만 필요한 한도를 확보하지 못했다. 다른 대출 창구를 찾던 A씨는 온라인투자연계금융업(온투업·P2P)을 알게 됐고 최근 한 온투업체에서 대출받아 부족한 자금을 마련했다.
5대 은행에서 마이너스통장과 예·적금담보대출 이용이 늘어나는 가운데 은행 밖 자금 조달 창구인 온투업에서도 개인신용대출이 빠르게 증가하고 있다. 기존 금융권의 대출 한도 제약과 고금리 대출의 대환 수요, 저축은행 연계투자에 따른 공급 확대 등이 증가 배경으로 거론된다.
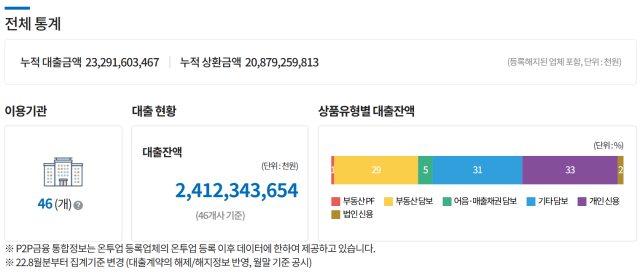
15일 P2P센터에 따르면 지난 10월 말 국내 46개 온투업체의 개인신용대출 잔액은 7867억원으로 전월보다 993억원(14.4%) 증가했다. 1년 전(794억원)과 비교하면 약 9.9배로 늘었다. 전체 대출잔액은 2조4123억원으로 집계됐다.
전체 대출에서 개인신용대출이 차지하는 비중도 지난해 10월 6%에서 올해 10월 33%로 높아져 부동산담보대출(29%)과 기타담보대출(31%)을 모두 추월했다. 개인신용대출이 가장 높은 비중을 차지한 것은 관련 통계를 집계하기 시작한 2021년 6월 이후 처음이다.
기존 금융권에서 대출 한도를 확보하기 어려운 차주에게 온투업은 대안 자금 조달 창구가 될 수 있다. 주요 은행들은 지난해 6·27 대책 이후 일부 예외를 제외하고 신용대출 한도를 차주 연 소득 이내로 제한하고 있다. 카드론 역시 차주 단위 총부채원리금상환비율(DSR) 규제 대상에 포함돼 기존 부채와 소득 등에 따라 추가로 빌릴 수 있는 금액이 제한된다.
필요한 자금을 새로 빌리는 것뿐 아니라 기존 고금리 대출의 이자 부담을 줄이려는 대환 수요도 있다. 금융기관 연계투자에 참여하는 주요 온투업체 6곳의 지난 9월 말 기준 개인신용대출 평균 금리는 연 11.72%, 차주 평균 신용점수는 코리아크레딧뷰로(KCB) 기준 686점으로 집계됐다. 신용점수 하위 10%에 해당하는 차주에 대한 공급 비중은 45%였다.
지난해 5월 시작된 저축은행 연계투자는 개인신용대출의 공급 여력을 키웠다. 온투업체가 대출자를 모집하고 심사하면 저축은행이 대출 자금을 투자하는 방식이다. 차주의 자금 수요와 함께 금융기관의 투자 확대가 맞물리면서 개인신용대출 취급이 늘어난 것이다.
온라인투자연계금융협회에 따르면 연계투자에 참여하는 주요 온투업체 6곳의 월간 개인신용대출 신규 취급액은 지난해 5월 27억5000만원에서 올해 9월 999억4000만원으로 증가했다. 올해 9월 말까지 누적 취급액은 8114억원, 신규 차주는 5만3038명으로 집계됐다.
제도적 지원도 확대될 예정이다. 금융위원회는 중저신용자 대출 실적과 신용평가 역량, 경영건전성 등이 우수한 온투업자에게 투자 관련 인센티브를 부여하는 방안을 추진하고 있다. 우수 업체의 중저신용자 개인·개인사업자 신용대출에 대한 자기자금 투자한도를 모집액의 20%에서 40%로 확대하는 내용 등이 포함됐다. 금융위는 내년 1분기를 목표로 관련 혁신금융서비스 신청을 받아 심사할 계획이다.
온투업계 고위 임원은 “부동산담보대출은 담보물의 가치가 어느 정도 정해져 있어 새로운 기술을 활용할 여지가 작지만 개인신용대출은 신용평가 기술을 개발하고 고도화할 여지가 크다”며 “기존 금융권이 포용하지 못한 차주를 발굴하는 것이 온투업의 역할인 만큼 개인신용대출은 앞으로 더 늘려나갈 것”이라고 말했다.
김지윤 기자yoon0930@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






