
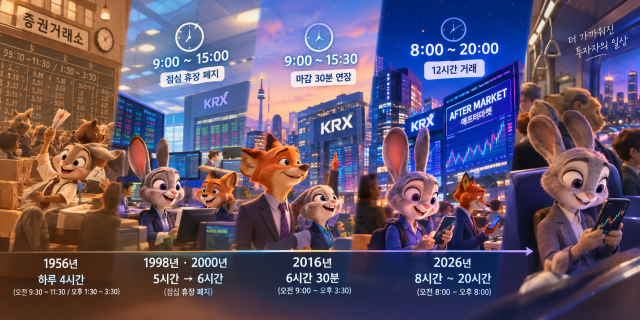
퇴근길 빽빽한 지하철 안에서 스마트폰을 열고 주식 앱을 들여다보는 풍경. 이제 우리에게 전혀 생소하지 않은 일상이 됐습니다. 대체거래소(ATS)에 이어 지난 14일 한국거래소(KRX)가 저녁 8시까지 주식을 사고팔 수 있는 애프터마켓 시대를 개막하면서입니다.
정규장이 끝난 뒤에도 4시간이 더 연장되면서 한국 증시는 아침 8시 프리마켓부터 밤 8시 애프터마켓까지 하루 무려 12시간 동안 불이 꺼지지 않는 거대한 시장으로 탈바꿈했습니다. 불과 몇 년 전만 해도 정규장이 끝나면 닫히던 시장이 어떻게 밤 8시 퇴근길까지 영역을 넓히게 된 것일까요?
단순히 "밤에도 주식을 할 수 있게 됐다"는 겉보기 변화처럼 보이지만 사실 이번 애프터마켓 도입은 1956년 대한민국 증권거래소가 처음 문을 연 이래 70년 가깝게 이어져 온 K-증시 거래시간 연장의 역사에서 또 하나의 거대한 이정표라 할 수 있습니다.
그동안 우리 증시는 시대적 요구와 경제 체급의 변화, 그리고 글로벌 경쟁력이라는 명분 아래 거래시간을 끊임없이 늘려왔습니다. 하루 4시간에 불과했던 시장이 밤 8시 퇴근길 매매까지 이어지기까지 그 70년의 역사와 숨은 맥락을 알아보겠습니다.
1956년의 증시…'2시간 점심시간'이 당연했던 수기 거래 시절
대한민국 유가증권시장이 처음 개설된 1956년 당시 증권가의 모습은 지금의 화려한 전산 화면과 전혀 달랐습니다. 전체 거래시간은 하루 단 4시간에 불과했습니다.오전 9시 30분에 문을 열어 11시 30분까지 오전장을 치르고 나면 증시는 2시간 동안 셧다운에 들어갔습니다. 시장 참여자들이 느긋하게 식사를 하고 휴식을 취한 뒤 오후 1시 30분부터 3시 30분까지 오후장을 재개하는 방식이었습니다.
여기에는 당시 증권 판의 피할 수 없는 기술적 한계가 숨어 있었습니다. 컴퓨터 모니터나 모바일 트레이딩 시스템(MTS)은커녕 전산망조차 없던 시절이었습니다. 칠판에 적히는 주가를 눈으로 확인하며 주문을 체결시키던 격탁매매 시대였기에 매매표를 수기로 작성하고 현금과 주권 실물을 직접 넘겨받아 정산하는 데 물리적인 시간이 절대적으로 필요했습니다. 중간의 2시간 휴장표는 휴식시간이 아닌, 다음 매매를 준비하기 위한 필수 정산 작업 시간이었던 셈입니다.
이 4시간 체제는 이후 40년 가깝게 큰 틀을 유지합니다. 증시가 1000포인트를 향해 달리며 폭발적으로 성장하던 1986년에는 거래시간을 20분 늘리는 파격을 선보이기도 했고 이듬해인 1987년에는 다시 20분을 줄이는 등 미세조정이 있었지만 '오전·오후장이 나뉘고 중간에 점심을 먹는다'는 원칙만큼은 단단하게 유지됐습니다.
IMF 외환위기와 44년 만에 찾아온 '점심 휴장'의 종말
K-증시 거래시간에 구조적인 대혁신이 일어난 것은 1990년대 후반이었습니다. 계기는 아이러니하게도 국가적 위기였던 IMF 외환위기였습니다.당시 국가적인 구조조정과 함께 자본시장이 전면 개방되면서 금융시장의 효율성을 극대화하고 외국인 자금을 적극적으로 유치해야 하는 과제가 떨어졌기 때문입니다. 전산망 구축이 완료됐음에도 관행처럼 이어지던 '점심 휴장'은 해외 기관 투자자들에게 불필요한 거래 단절이자 리스크 요인으로 지적받던 시기였습니다.
이에 거래소는 1998년 12월, 개장 시각을 아침 9시로 30분 앞당기고 점심 휴장을 1시간으로 줄여 처음으로 '5시간 거래 체제'를 열었습니다.
그리고 2000년 5월, 1956년 개설 이래 44년간 유지돼 온 점심 휴장을 폐지했습니다. 주식 시장이 중간에 쉬지 않고 6시간 동안(오전 9시~오후 3시) 계속 돌아가는 연속 거래 체제가 확립되면서 투자자들은 점심시간에도 제약 없이 매매를 할 수 있게 됐고 시장 유동성도 급격히 풍부해졌습니다. "증권가 직원들은 언제 밥을 먹냐"는 푸념이 흘러나왔던 것도 바로 이 시기였습니다.
글로벌 주요국과의 시차…16년 만의 마감 연장
2000년 확립된 6시간 체제는 16년 동안 변함없이 유지됐습니다. 하지만 글로벌 주요국 증시와 비교해 거래시간이 짧아 시장 활력이 떨어진다는 지적이 이어졌습니다.미국 뉴욕증권거래소(NYSE)가 6.5시간, 싱가포르(SGX)가 8시간, 유럽 주요국이 8.5시간 동안 정규장을 운영하는 동안 한국은 상대적으로 문을 일찍 닫았기 때문입니다. 특히 오후 3시에 장이 끝나다 보니, 한국 시각으로 오후 4시까지 열리는 중국·홍콩 등 아시아 주요 증시의 장중 변동성을 충분히 반영하지 못하고 중화권 자금 유치에서도 불리하다는 분석이 제기됐습니다.
결국 2016년 8월, 거래소는 마감 시각을 기존 오후 3시에서 3시 30분으로 30분 연장하며 '6시간 반' 체제를 구축했습니다. 중국 등 아시아 증시와의 거래 중첩 시간을 늘려 글로벌 경쟁력을 높이고 증시 유동성을 끌어올리기 위한 결단이었습니다. 당시 16년 만의 연장 소식에 증권가는 야근 부담을 호소하기도 했지만 시장의 파이를 키우기 위한 불가피한 선택이었습니다.
'시간'이 아닌 '유동성의 질'이 완성할 마지막 과제
그리고 10년이 지난 2026년 9월, 우리는 정규장의 경계를 넘어 '밤 8시 애프터마켓'이라는 새로운 지평을 맞이했습니다. 1956년 4시간짜리 수기 매매로 시작해 점심 휴장을 허물고 마감 시간을 연장해 오며 마침내 아침 8시부터 밤 8시까지 하루 12시간 동안 숨 쉬는 대형 시장으로 진화해 온 70년 여정의 결실입니다.이번 애프터마켓의 개막이 갖는 가장 큰 변화는 매매 방식의 혁신과 시장 경쟁력 제고입니다. 기존 10분 단위의 답답했던 시간외 단일가 매매를 폐지하고 실시간 접속매매를 도입한 데다 600여개 종목에 그치는 넥스트레이드(NXT)와 달리 코스피·코스닥 전 종목으로 거래 대상을 넓혔기 때문입니다. 주간 매매가 어려웠던 개인 투자자의 퇴근길 매매가 가능해진 것은 물론, 하루 23시간 거래를 추진 중인 NYSE 등 글로벌 시장과의 유동성 경쟁에 대응하고 정규장 마감 후 발생하는 주요 악재와 호재를 가격에 즉시 반영할 수 있는 기반도 마련됐습니다.
하지만 시장의 영토가 확장된 만큼 넘어야 할 산도 높습니다. 증권가 노동조합의 장외 투쟁에서 드러났듯 야간 근무에 따른 피로도 증가로 당초 계획했던 장전 프리마켓 도입이 연기됐고 개인 투자자 비중이 높은 상장지수펀드(ETF)와 상장지수증권(ETN)이 변동성 우려로 애프터마켓 거래 대상에서 제외된 점은 여전한 아쉬움으로 남습니다.
무엇보다 전문가들이 가장 경계하는 것은 유동성 분산입니다. 전문가들은 "밤 시간대 거래량이 충분히 받쳐주지 못할 경우 호가창이 얇아지면서 소수의 주문에도 주가가 널뛰는 가격 왜곡 현상이 발생할 수 있다"고 지적합니다. 정규장 종가와의 괴리가 커지거나 야간 시장의 불투명한 가격이 다음 날 정규장 시가를 불안정하게 흔들 수 있다는 의미입니다.
70년에 걸쳐 차곡차곡 늘려온 시간의 확장이 단순한 영업시간 연장을 넘어 투자자 저변 확대와 K-증시의 진짜 체질 개선이라는 결실로 완성되기를 기대해 봅니다.
양보연 기자byeony@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






