
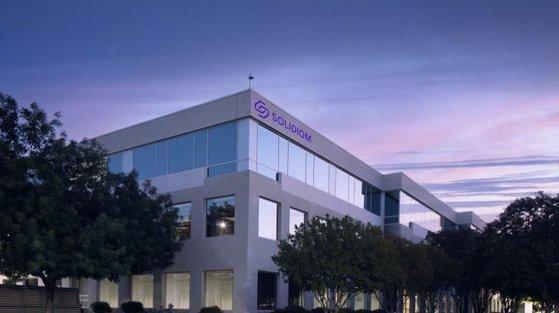
SK하이닉스의 미국 손자회사 솔리다임이 글로벌 인공지능(AI) 클라우드 업체들에 기업용 SSD(eSSD) 공급을 대폭 확대하며 낸드 사업 경쟁력을 급속히 끌어올리고 있다. 미국 나스닥 기업공개(IPO)를 앞두고 일각에서 '중복 상장' 논란이 제기되지만 AI 스토리지 주도권을 다지려는 본원적 사업 목적을 평가 절하한다는 지적이다.
13일 골드만삭스의 반도체 섹터 보고서에 따르면 솔리다임은 올 상반기 고용량 기업용 SSD(eSSD) 시장 내 쿼드러플레벨셀(QLC) 기반 점유율이 60%를 웃돌며 가파른 증가세를 보였다. 골드만삭스는 "주요 생산 라인 가동률 100%를 유지하며 미국 자본시장 입성을 위한 실적 명분을 완벽히 다졌다"고 덧붙였다. AI 데이터센터 확충으로 데이터 저장 용량이 폭발적으로 늘어나면서 전력 효율과 공간 활용성이 뛰어난 QLC 기반 eSSD 주문이 솔리다임에 집중되고 있다는 분석이다.
솔리다임은 SK하이닉스의 아픈 손가락으로 꼽혀 왔다. 지난 2021년 SK하이닉스가 인텔의 낸드 사업부를 인수해 출범한 이후 수조 원대 적자를 기록하며 모회사의 재무 부담을 키웠기 때문이다.
하지만 대용량 eSSD 시장 독점 공급에 힘입어 2024년 1분기 흑자 전환에 성공하며 완벽한 턴어라운드를 이뤄냈다. 1조4000억원 규모의 연간 흑자를 낸 데 이어 올 상반기에는 순이익 5조8000억원을 거두며 승승장구 중이다.
솔리다임의 미국 증시 진출이 가시화되자 일각에서 '중복 상장' 우려를 제기하지만 업계에서는 이번 IPO가 전형적인 국내 중복 상장 논란과 근본적으로 성격이 다르다고 입을 모은다. 본사 핵심 사업부를 떼어내 재상장하는 물적분할과 달리 해외 인수합병(M&A)으로 편입한 미국 법인이 현지 자본시장에 진출하는 구조이기 때문이다.
최준선 성균관대 법학전문대학원 명예교수는 "알짜 사업을 분리하는 전형적인 물적분할과 해외 법인의 현지 자본시장 진출은 아예 다른 유형"이라며 "상장의 형식성을 문제 삼기보다 조달 자금의 활용과 기존 주주가치 제고 여부를 중심으로 판단해야 한다"고 설명했다.
SK그룹 차원에서 AI 인프라 확충에 중장기적으로 1000조원이 넘는 대규모 자금이 필요한 데다 미국을 비롯한 글로벌 반도체 팹 확장이 동시다발적으로 추진되는 상황도 고려해야 한다. SK하이닉스가 고대역폭메모리(HBM)와 차세대 D램 투자에 자체 현금을 집중하는 사이 솔리다임은 독자적으로 자금을 조달해 자체 낸드 공장 신설과 연구개발(R&D)을 추진하겠다는 목표다.
상장 적기이기도 하다. 모건스탠리 등 해외 투자은행(IB)은 샌디스크, 키옥시아 등 글로벌 스토리지 기업들의 몸값이 치솟는 가운데 인수 가격 88억 달러(약 11조8500억원)의 솔리다임은 나스닥 상장 시 최대 1500억 달러(약 200조원) 규모의 기업가치를 인정받을 것으로 추산했다.
신주 발행 탓에 SK하이닉스의 지분율 일부 희석은 불가피할 것으로 보인다. 다만 솔리다임의 덩치가 커지고 성장 속도가 가속화할 경우 SK하이닉스가 보유한 지분의 절대적 가치는 오히려 극대화될 가능성이 크다.
업계 관계자는 "모회사가 지분 100%를 쥐고 있다가 중국이나 경쟁사에 시장을 내주는 것보다는 지분율이 다소 꺾이더라도 글로벌 무대에서 기업가치를 10배 키우는 게 장기적으로 주주에게도 이익"이라며 "AI 스토리지 시장을 주도하는 분위기에서 미세한 지분 희석은 사업 추진에 큰 제약이 되지 않는다"고 설명했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






