
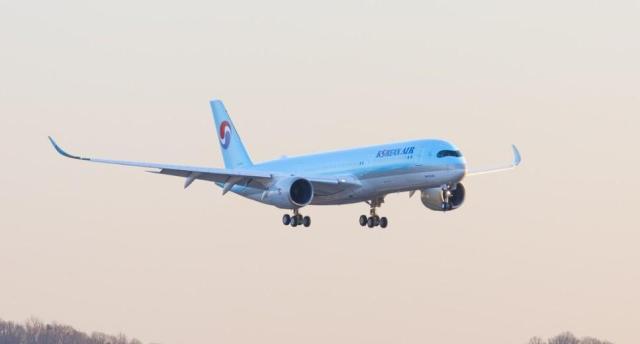
정연승 NH투자증권 연구원은 10일 "한국발 장거리·프리미엄 수요가 견조한 가운데 환승 여객 확대와 화물 시장 지배력까지 감안하면 글로벌 대형 항공사 대비 프리미엄을 적용할 수 있다"고 분석했다.
여객 부문에서는 인바운드 수요와 미주 노선 강세가 실적을 뒷받침할 것으로 전망했다. 대한항공의 국제선 운임은 3분기 기준 1명·㎞당 140.8원으로 높은 수준을 유지하고 있다. 화물 부문에서도 하이테크 화물 수요 강세와 장기계약 비중 확대에 따라 운임 협상력이 개선되고 있다는 평가다.
NH투자증권은 내년부터 아시아나항공과의 통합 효과가 실적에 본격 반영될 것으로 예상했다. 대한항공은 이미 동계 스케줄을 중심으로 국제선 노선 조정에 들어갔다. NH투자증권은 중복 운항 시간대 조정을 통한 환승 수요 확대와 경쟁 강도 완화에 따른 아시아나항공 국제선 운임 정상화, 아시아나항공 밸리카고 활용 확대에 따른 화물 공급력 증가 등을 주요 매출 시너지 요인으로 꼽았다.
정 연구원은 "대한항공과 아시아나항공의 합산 정비비가 약 1조2000억원인 만큼 이 가운데 10%만 절감하더라도 약 1200억원의 비용 절감 효과를 기대할 수 있다"고 설명했다.
권성진 기자mark1312@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






