
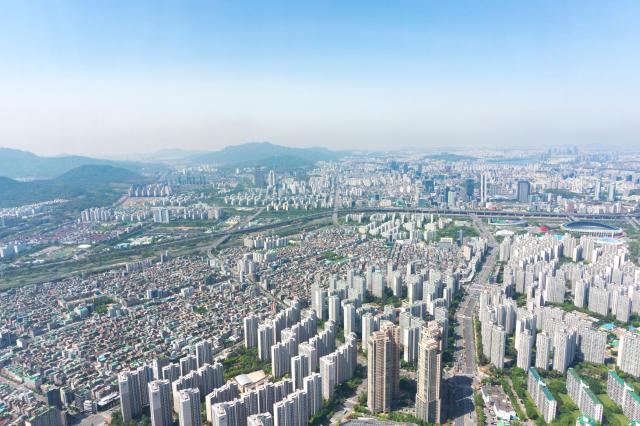
변동형 주택담보대출금리의 기준이 되는 코픽스(COFIX·자금조달비용지수)가 3년 10개월 만에 가장 큰 폭으로 올랐다. 이를 반영한 KB국민·우리은행의 주담대 금리 상단은 6%를 넘어선다. 높아진 집값에 대출금리까지 상승하면서 주택 매수를 준비하는 실수요자와 기존 변동금리 차주의 이자 부담이 커질 전망이다.
15일 은행연합회에 따르면 9월 신규취급액 기준 코픽스는 연 3.43%로 전월보다 0.25%포인트 올랐다. 3년 10개월 만에 가장 큰 상승 폭이다. 잔액 기준은 3.15%, 신잔액 기준은 2.79%로 각각 0.10%포인트, 0.08%포인트 상승했다.
코픽스 상승은 신규 주담대 금리에 곧바로 반영된다. KB국민은행은 16일부터 신규취급액 코픽스 연동 주담대 금리를 연 4.39~5.79%에서 4.64~6.04%로 올린다. 우리은행도 4.75~5.95%에서 5.00~6.20%로 인상한다. 두 은행 모두 해당 상품의 금리 상단이 6%를 넘어선다.
주택 매매계약을 체결했지만 아직 잔금 대출을 실행하지 않은 차주는 상품과 금리 확정 시점에 따라 오른 금리를 적용받을 수 있다. 기존 변동금리 차주 역시 6개월 등 약정된 금리 재산정 시점이 돌아오면 코픽스 변동이 순차적으로 반영된다.
이번 코픽스 상승폭은 신규취급액 기준이 0.25%포인트로 신잔액 기준 0.08%포인트보다 컸다. 같은 변동형 주담대라도 어떤 코픽스에 연동돼 있는지, 직전 재산정 때 적용한 코픽스가 얼마였는지에 따라 실제 금리 변화는 달라진다.
이미 은행권 주담대 증가세가 둔화한 상황에서 금리 상승이 주택 매수자의 추가 부담으로 작용할 수 있다는 관측도 나온다. 이날 한국은행과 금융당국에 따르면 9월 은행권 주담대 증가액은 2조9000억원으로 전월 4조1000억원보다 축소됐다. 당국은 전세거래 둔화와 입주물량 감소 등을 배경으로 꼽았다.
은행권에서는 높아진 집값도 신규 대출 수요를 제약하는 요인으로 보고 있다. 주택 구입에 필요한 자기자금 부담이 커지면서 매수를 미루는 수요가 나타나고 있다는 설명이다. 여기에 대출금리까지 오르면 실수요자로서는 자금 마련 부담이 더 커질 수 있다.
향후 시장금리가 내려가더라도 차주의 이자 부담이 곧바로 낮아지는 것은 아니다. 코픽스는 은행의 실제 조달비용을 반영하고, 기존 대출에는 약정된 주기에 따라 적용되는 만큼 시장금리 변화가 실제 대출금리에 반영되기까지 시차가 발생할 수 있다.
이서영 기자2s0@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






