
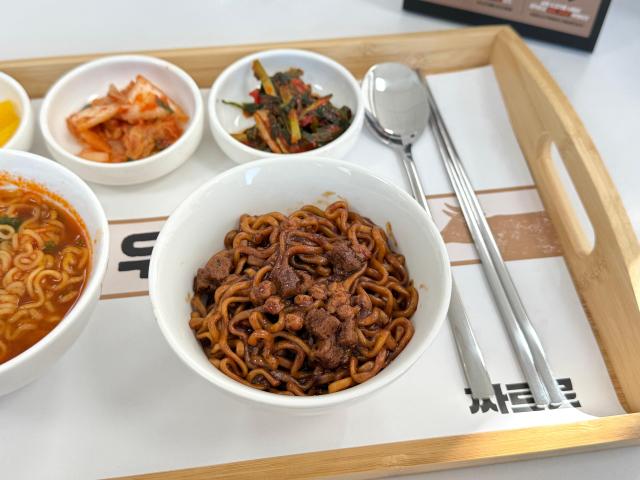
하나증권은 5일 삼양식품에 대해 중국 신공장 가동에 따른 생산능력 확대와 미국·유럽 시장 성장에 힘입어 내년에도 견조한 실적 개선이 이어질 것으로 전망했다. 투자의견 '매수'와 목표주가 180만원을 유지했다.
심은주 하나증권 연구원은 "2027년은 삼양식품의 외형이 한 단계 도약하는 해가 될 것"이라며 "중국 생산이 본격화되면 기존 밀양공장의 여유 생산능력을 미국과 유럽 시장 확대에 활용할 수 있을 것"이라고 분석했다.
삼양식품은 올해 말 중국 자싱공장 완공을 앞두고 있다. 신공장의 연간 생산능력은 11억3000만개로, 기존 대비 약 40% 증가하는 효과가 예상된다. 공장 가동에 따른 분기 감가상각비 증가분은 약 30억원으로 추정되지만, 생산량 확대에 따른 매출 증가 효과가 비용 부담을 웃돌 것으로 전망했다.
특히 유럽 시장의 성장 잠재력에 주목했다. 삼양식품의 올해 2분기 유럽 수출액은 1000억원을 넘어섰다. 유럽의 연간 1인당 라면 소비량은 약 4개로 주요 아시아 국가 평균의 10분의 1 수준에 불과하다.
심 연구원은 "미국과 남미의 연간 1인당 라면 소비량이 약 13개라는 점을 감안하면 유럽은 미국과 중국을 뛰어넘는 성장 잠재력을 보유한 시장"이라고 평가했다.
최근 원화 강세에 따른 주가 조정은 매수 기회로 판단했다. 삼양식품 주가는 고점 대비 약 25% 하락했지만, 환율 변동이 실적에 미치는 영향은 제한적이라는 분석이다.
하나증권은 원·달러 환율이 100원 하락할 경우 삼양식품의 연간 영업이익과 순이익이 각각 190억원, 310억원 감소할 것으로 추정했다. 이는 기존 전망치 대비 각각 2%, 4% 수준이다.
심 연구원은 "환율 하락에 따른 부정적 영향은 글로벌 제품 가격 인상으로 충분히 방어할 수 있다"며 "지난 10월 일본 소비자 판매가격이 약 13% 인상된 것으로 파악되는 만큼 미국과 유럽에서도 추가 가격 인상 가능성이 높다"고 설명했다.
이어 "내년 초 생산능력이 유의미하게 확대되는 점을 고려하면 가격과 판매량의 동반 성장이 환율의 부정적 영향을 상쇄할 것"이라고 내다봤다.
하나증권은 삼양식품의 2027년 연결 기준 매출액을 전년 대비 22.4% 증가한 3조7894억원, 영업이익은 21.1% 늘어난 8768억원으로 전망했다. 해외 매출 비중 역시 올해 85.4%에서 내년 89.1%로 확대될 것으로 예상했다.
심 연구원은 "중국 공장 생산량이 점진적으로 확대되면서 내년 상반기보다 하반기에 매출 증가 폭이 더욱 커질 것"이라며 "현재 주가수익비율(PER)은 약 14배로 최근 3년간 일본 동종업체의 12개월 선행 PER 평균인 14~19배와 비교하면 저가 매수가 유효한 구간"이라고 강조했다.
신동근 기자sdk6425@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






