
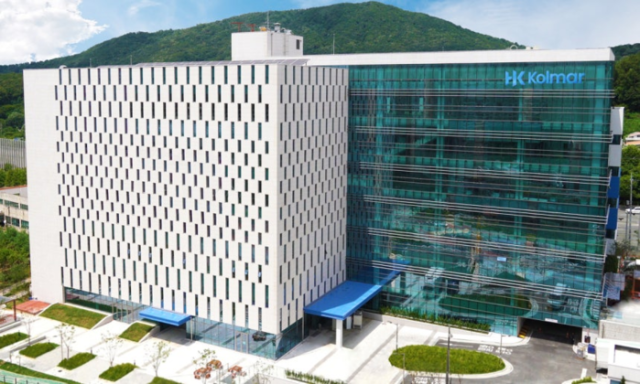
현대차증권은 9일 한국콜마에 대해 국내 화장품 제조자개발생산(ODM) 사업의 견조한 성장세가 이어지고 있지만, 향후 생산능력(CAPA) 확대가 실적 성장의 핵심 변수가 될 것으로 전망했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 18만5000원에서 16만원으로 하향 조정했다.
하희지 현대차증권 연구원은 이날 보고서에서 한국콜마의 3분기 연결 기준 매출액이 8282억원으로 전년 동기 대비 21.3% 증가하고, 영업이익은 819억원으로 40.4% 늘었지만 시장 기대치를 밑돌았다고 분석했다.
국내 사업은 견조한 성장세를 이어갔다. 3분기 국내 별도 법인 매출액은 4337억원으로 전년 동기 대비 34.7% 증가했고, 영업이익은 629억원으로 42.0% 늘었다. 일부 용기 수급 차질에도 주요 고객사 수주 확대와 선케어 제품 수요에 힘입어 3분기 기준 최대 실적을 기록했다.
4분기에도 성장세가 이어질 것으로 예상했다. 조업일수 감소로 전 분기 대비 매출은 줄어들 수 있지만 국내 별도 법인 매출은 전년 동기 대비 43% 증가할 것으로 전망했다. 내년 상반기까지 견조한 수주가 이어지는 가운데 7월 원료동 완공으로 생산 병목 현상이 완화될 것으로 내다봤다.
해외 사업은 부진했다. 미국 법인은 매출이 122.2% 증가했지만 약 25억원의 재고자산평가충당금 반영으로 적자가 지속됐다. 캐나다와 중국 법인도 적자를 이어갔다. 반면 화장품 용기 제조 자회사 연우는 매출이 35.1% 증가하며 흑자 전환했다.
현대차증권은 한국콜마의 2027년 연결 기준 매출액을 3조5666억원, 영업이익을 4161억원으로 전망했다. 목표주가는 12개월 선행 주당순이익(EPS) 1만173원에 목표 주가수익비율(PER) 16배를 적용해 산정했다.
하 연구원은 "2027년에도 견조한 수요가 예상되는 가운데 상반기 생산능력 확보를 위한 다양한 방법을 모색 중"이라며 하반기 생산능력 확대와 글로벌 고객사 물량 증가에 따른 중장기 성장성도 기대할 수 있다고 평가했다.
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






