
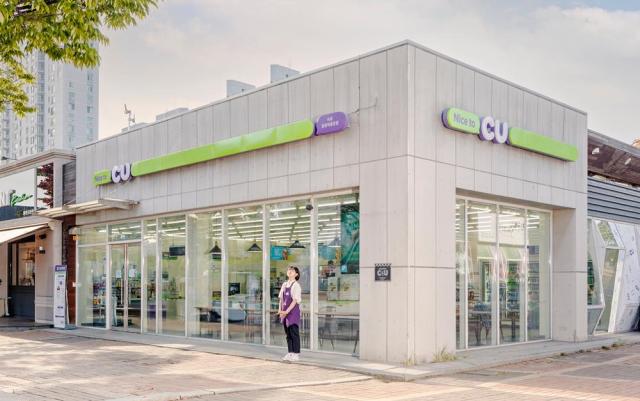
메리츠증권은 11일 BGF리테일에 대해 점포 효율화와 외국인 관광객 매출 증가가 실적 개선을 이끌 것으로 전망했다. 투자의견 '매수'를 유지하고 적정주가를 19만원으로 상향 조정했다.
김정욱 메리츠증권 연구원은 "BGF리테일의 3분기 연결 매출액은 2조5152억원으로 전년 동기 대비 2.1% 증가했고, 영업이익은 1008억원으로 3.2% 늘었다"고 밝혔다. 영업이익은 시장 전망치(1065억원)를 5.4% 밑돌았다.
실적 부진의 주요 원인으로는 부산 물류센터 조기 준공에 따른 감가상각비와 유가 상승에 따른 물류비 증가가 꼽혔다. 관련 비용은 합산 20억~30억원 이상 반영된 것으로 분석됐다.
다만 기존 점포의 매출 회복세는 긍정적이다. 3분기 동일점 매출 성장률은 0.9%를 기록했다. 방문객 수는 0.4% 감소했지만 객단가가 1.2% 상승하며 매출 증가를 이끌었다. 특히 7~8월 정체됐던 동일점 매출 성장률은 9월 2.7%로 반등했다.
외국인 관광객 증가도 새로운 성장 동력으로 부각되고 있다. 3분기 외국인 매출은 전년 동기 대비 66.8% 급증했으며 전체 매출에서 차지하는 비중도 2.5%로 1.0%포인트 상승했다. 현금 결제를 포함하면 외국인 매출 비중은 3%를 웃돌 것으로 추정된다.
특히 외국인 매출 증가분은 3분기 전체 매출 성장분의 35.5%를 차지했다. 외국인 객단가는 내국인의 107.2% 수준으로 나타났으며 비수도권 지역의 외국인 매출 증가율이 수도권을 웃돌았다.
점포 운영에서도 수익성 중심의 변화가 나타나고 있다. 신규 점포의 하루 평균 매출은 기존 점포의 98.3% 수준으로 전년 대비 4.7%포인트 개선됐다. 중대형 점포 개점 비중도 21.0%로 3.8%포인트 높아졌다.
메리츠증권은 BGF리테일의 2027년 매출액을 전년 대비 5.9% 증가한 10조514억원, 영업이익은 8.3% 늘어난 3262억원으로 전망했다. 객단가 상승과 담배 매출 비중 축소에 따른 상품 구성 개선이 수익성 회복을 뒷받침할 것으로 내다봤다.
김 연구원은 "연간 50억~70억원 규모의 감가상각비 효율화 효과가 2028~2029년까지 지속될 것"이라며 "택스리펀 서비스의 지방 확대와 외국인 대상 상품 강화, 차별화 상품 확대가 동일점 매출 성장률 1~3% 환경에서도 이익 증가를 뒷받침할 것"이라고 분석했다.
신동근 기자sdk6425@ajunews.com
기자의 다른기사
©'5개국어 글로벌 경제신문' 아주경제. 무단전재·재배포 금지






